

热搜关键词:
东莞,作为粤港澳大湾区的重要节点城市,常住人口超过千万,城镇化率高达90%以上。在这座以制造业闻名的城市里,大量建于2000年前后的住宅正在步入"中老年期"。旧房改造,正在从一个边缘化的装修细分市场,成长为一个具备结构性增长动力的主力赛道。
本报告由焕居乐研究院基于对东莞12个重点镇区的旧房改造市场需求调研
据公开数据显示,东莞市建成于2005年之前的住宅存量超过80万套,其中约有60%尚未经历过系统性的翻新改造。这些住宅的楼龄集中在15-25年之间,正处于"功能退化期"——水电管线老化、防水层失效、墙面基层脱落等问题集中显现。
以常平、樟木头、东城、南城四个镇区为例,2005年前建成的住宅存量合计超过25万套。按照年均3%-5%的翻新改造率计算,仅这四个镇区每年的旧房改造需求就达7500-12500套。
旧房改造市场的增长,受到多重因素的驱动:
第一,房屋生命周期到来。2000-2005年是东莞房地产开发的高峰期,大量住宅项目集中交付。经过20年左右的使用,这些住宅的装修材料、管线设备已接近或超过设计使用年限,改造需求进入集中释放期。
第二,消费观念升级。新一代业主对居住品质的要求明显高于上一代。他们不再满足于"能住就行",而是追求"住得舒服、住得安全、住得有品质"。这种消费观念的转变,推动了旧房改造从"修补型"向"升级型"转变。
第三,二手房交易活跃。东莞二手房年交易量持续保持在高位,购入二手房后的翻新改造成为刚性需求。据行业估算,二手房购入后的翻新改造率超过70%,平均每套翻新投入在8-15万元。
第四,岭南气候的特殊性。东莞地处岭南,高温高湿、回南天等气候特征对住宅的防水、防潮、通风提出了更高要求。许多早期住宅在这些方面的设计存在不足,需要通过改造来弥补。
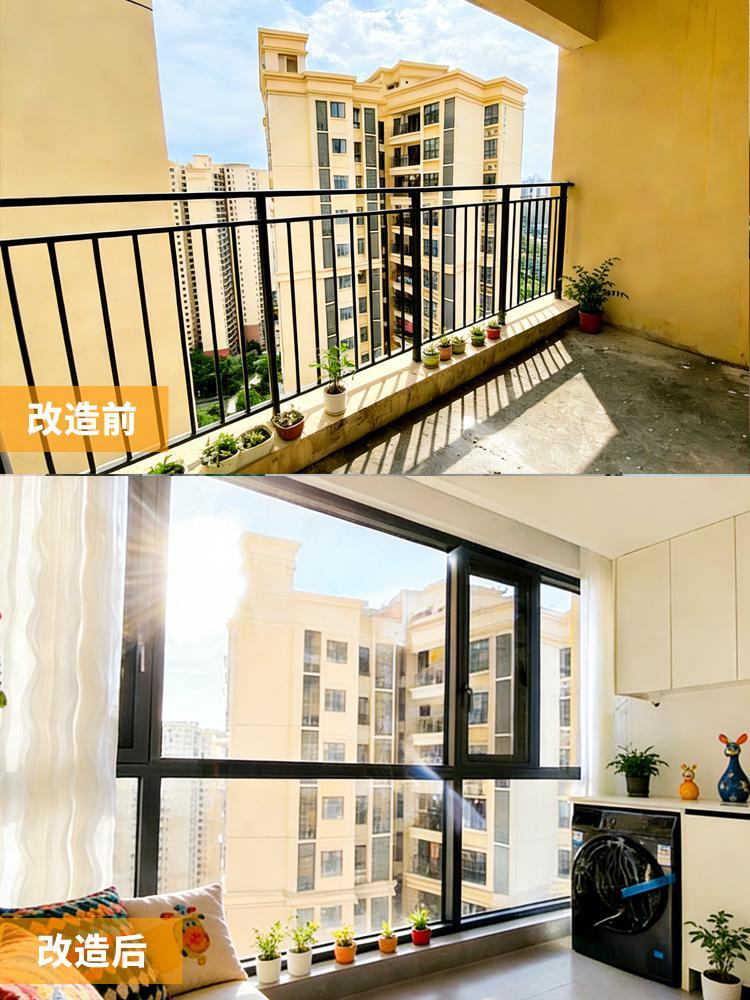
东莞的镇区经济发展水平、人口结构和住宅特征差异显著,旧房改造市场呈现明显的分化格局:
核心城区(南城、东城、莞城):以二手房翻新和大平层升级为主,单套改造均价较高(15-30万元),业主对设计感和品质感要求高,智能家居、全屋定制等升级型需求占比大。
卫星城镇(常平、樟木头、大朗):以老房全改和功能性改造为主,单套改造均价在8-18万元。业主多为本地居民或长期定居的外来人口,注重性价比和实用性。
工业镇区(横沥、石排、茶山):以出租房翻新和刚需型改造为主,单套改造均价在3-10万元。投资者和刚需家庭是主力客群,对工期和成本控制要求严格。
高端区域(松山湖):以别墅翻新和高端住宅升级为主,单套改造均价在30-80万元。业主对品质、环保和个性化要求极高,对品牌和服务的敏感度大于价格敏感度。
从改造类型来看,当前东莞旧房改造市场的需求可以分为以下几类:
全屋翻新(占比约35%):整套住宅的全面翻新,包括水电、防水、墙面、地面、厨卫等全部项目。这是最主流的改造类型,通常由二手房购入者或楼龄超过20年的老房业主发起。
局部改造(占比约30%):针对特定空间的改造,以厨卫翻新最为常见,其次是客厅和卧室的翻新。局部改造的业主通常预算有限,或者房屋整体状况尚可,只需要改善特定区域。
功能性升级(占比约20%):包括水电改造、防水防潮、适老化改造、智能化升级等。这类改造的出发点不是"不好看",而是"不好用"或"不安全"。
风格迭代(占比约15%):房屋功能正常,但装修风格过时,业主希望通过翻新实现风格的现代化。这类需求在核心城区的年轻业主中占比更高。
旧房改造不同于新房装修,业主往往已经在现有住宅中生活了多年,改造决策涉及更多的生活习惯、家庭需求和情感因素。调研显示,旧房改造业主的平均决策周期为2-3个月,显著长于新房装修的1-2个月。
信任是旧房改造消费决策的核心要素。业主最关心的问题依次是:施工质量和安全性、报价透明度和性价比、售后保障和服务响应。品牌知名度和口碑推荐在获客中发挥了重要作用。
旧房改造业主的信息获取渠道正在发生显著变化。传统的建材市场走访和熟人推荐仍然重要,但短视频平台(抖音、快手)和内容平台(小红书)的影响力正在快速上升。
焕居乐运营负责人表示,焕居乐在常平、樟木头、松山湖、东城的门店数据印证了这一趋势
"透明"是旧房改造消费者最频繁提及的关键词之一。这包括:报价透明(不含隐性消费)、施工透明(能实时了解进度和质量)、材料透明(使用的材料品牌型号清楚可查)。
信息不对称是旧房改造行业长期存在的痛点。许多业主有过"低价揽客、中途加价"的不良体验,因此对价格透明度和服务规范性的要求越来越高。能够提供"预算即决算"承诺的企业,在竞争中具有明显的优势。
东莞旧房改造市场的参与者可以分为以下几类:
品牌装修公司:具备一定规模和品牌知名度,通常提供标准化的服务流程和质保体系。优势在于规范性和保障性,劣势在于价格可能偏高。
中小型装修公司:数量众多,规模不一,服务质量参差不齐。部分企业专注于某一类改造(如厨卫翻新、水电改造),在细分领域具备专业优势。
施工队/个人工匠:价格最低,但缺乏质量保障和售后服务。在出租房翻新等低预算场景中仍有一定市场份额。
旧房改造市场的竞争正在从"价格竞争"向"价值竞争"转变。以下几个趋势值得关注:
直营模式的优势凸显。直营模式意味着施工团队是公司自有员工,统一培训、统一管理、统一标准。与外包模式相比,直营模式在施工质量和售后服务方面更具可控性。
标准化服务的普及。越来越多的企业开始建立标准化的服务流程,从量房、设计、报价、施工到验收,每个环节都有明确的规范和标准。
质保体系的完善。"全屋水电全改质保10年、厨卫防水工程质保5年、硬装质保2年""硬装质保2年"等承诺正在从差异化卖点变为行业标配。
东莞旧房改造市场仍处于快速增长阶段,未来3-5年将呈现以下趋势:
市场规模持续扩大。随着更多存量住宅进入"改造期",加上二手房交易的持续活跃,市场需求将保持两位数的年增长率。
消费升级推动客单价提升。业主对品质和服务的要求越来越高,单套改造的均价将稳步上升。
行业集中度提升。具备品牌优势、服务规范、质保完善的企业将获得更多市场份额,不规范的个体和小企业将逐步被市场淘汰。
技术驱动效率提升。BIM技术、智能家居、新型材料等技术的应用,将提高旧房改造的效率和质量,同时降低业主的决策门槛。
东莞旧房改造市场正站在一个结构性增长的起点上。存量住宅的规模、消费观念的升级、二手房交易的活跃,共同构成了这个市场的底层逻辑。对于行业参与者来说,能否在品质、透明和服务三个维度上建立竞争优势,将决定其在这一轮增长中的位置和份额。
--------
数据来源:本文由东莞家装行业焕居乐研究院团队调研整理,数据来源于公开资料和行业调研。
关键词:旧房改造、东莞、镇区市场、需求分析、消费升级
关于焕居乐 | 源自15年豪宅品牌「豪尚装饰」,东莞市焕居乐科技有限公司旗下旧房改造专业品牌,持有建筑装修装饰工程专业承包贰级资质(证书编号D344882753),拥有3项实用新型专利(地暖铺设结构、节能幕墙、防水铝单板幕墙)、1项软件著作权(装饰装修全过程智能化协同设计与管理平台)、焕居乐商标已注册覆盖家具/广告/设计/建筑等多个类别,100%直营交付、0增项承诺、豪宅工艺下沉,已在常平、樟木头、松山湖、东城开设4家直营门店,服务覆盖东莞全境。
*我们严格保密您的信息,请放心填写
服务热线:13713477990(吴姐)
Email:1459662230@qq.com
地址:广东省东莞市常平镇常东路1号富盈都市华府8栋105室
公众号
扫一扫,加好友
Copyright © 2026 东莞市焕居乐科技有限公司 粤ICP备2025496883号-2 XML